PARTE XLVI · Transformaciones del presente y conexiones del conocimiento
499
Globalización, dependencias y reorganización de redes
Las conexiones amplían opciones y también distribuyen exposición
En este capítulo
Ejemplo construido. Una empresa compra un componente a cuatro proveedores ubicados en cuatro países. A primera vista, la red parece diversificada. Sin embargo, los cuatro proveedores utilizan semiconductores de una misma planta de fabricación y despachan por dos puertos expuestos a la misma tormenta. Si ese nodo o esas rutas fallan, el número de contratos no describe cuántas alternativas reales quedan. El ejemplo no retrata una cadena concreta: muestra que la dependencia se entiende siguiendo conexiones aguas arriba, rutas compartidas, plazos y posibilidad de sustitución.
Las redes transfronterizas coordinan partes de la producción, pagos, energía, datos, transporte y conocimiento. Esa organización puede acercar capacidades especializadas y ampliar mercados; también hace que una perturbación se propague más allá del lugar donde empieza. Pero «dependencia» no equivale automáticamente a «vulnerabilidad». Importan qué función cumple el flujo, cuántas alternativas cumplen la misma especificación, cuánto tarda el cambio, qué reservas existen y quién soporta la interrupción.
El capítulo 186 explica comercio, ventaja comparativa y cadenas de producción; el 490 estudia seguridad de sistemas esenciales; el 389, mantenimiento y repuestos; los capítulos 402–409, sistemas energéticos y transición; el 497, cambios productivos en Asia; y el 498, impactos materiales, climáticos y territoriales. Aquí el foco es cómo se configuran dependencias entre redes y escalas. La pregunta guía es cuándo las conexiones dan eficiencia y opciones, en qué condiciones concentran exposición y cómo pueden reorganizarse sin confundir diversificación con autosuficiencia.
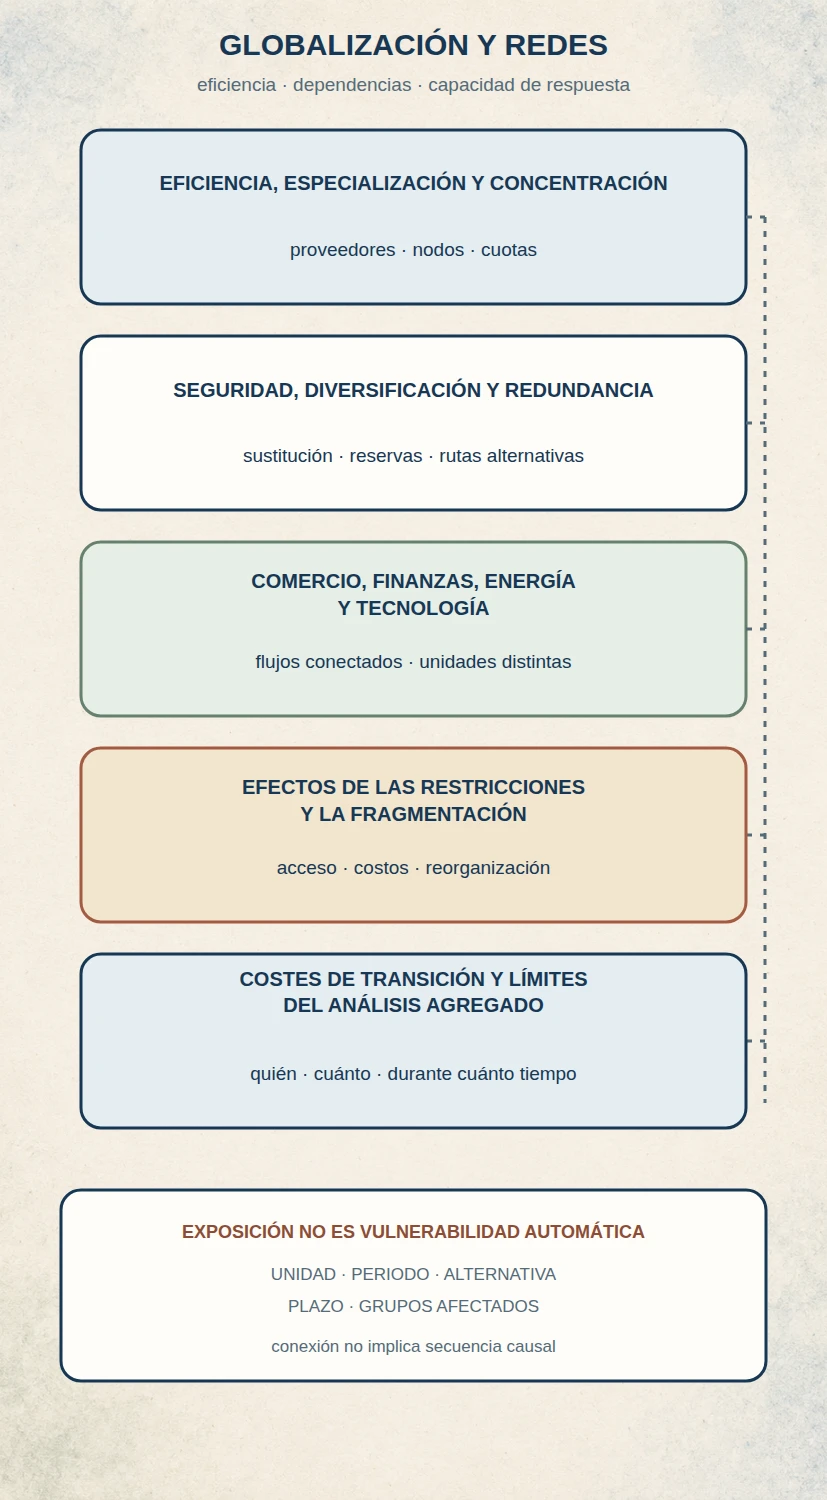
La vulnerabilidad depende de la función afectada y de alternativas, plazos y recursos disponibles, no sólo del número de conexiones.
499.1. Eficiencia, especialización y concentración#
Una red productiva conecta actividades que cada empresa o territorio no necesita realizar por separado. La especialización puede usar mejor conocimientos, escala, equipos y proveedores; también puede enlazar lugares distintos en una secuencia coordinada. Si cada etapa requiere una especificación particular, un proveedor especializado puede ofrecer calidad o precio que una planta improvisada no iguala. Interrumpir ese vínculo puede implicar tiempo de homologación, rediseño o aprendizaje, además del valor de la pieza.
La estructura se puede representar como nodos y vínculos, pero cada representación responde una pregunta diferente. Una red de exportaciones por país muestra destinos y orígenes; una tabla de insumo-producto sigue dependencias indirectas entre sectores; una lista de empresas identifica relaciones contractuales; y un esquema de pagos refleja conexiones financieras. Cambian la frontera y el nivel de agregación. Por eso un nodo grande en una red comercial nacional no necesariamente es un proveedor dominante para cada firma, y una firma con muchos contratos puede depender de un insumo común que el mapa agregado no distingue.
La concentración describe cuántos oferentes, compradores, destinos o nodos reúnen una parte de una actividad, pero el indicador depende de qué se cuenta. La participación del principal exportador de un producto no equivale al número de empresas que fabrican componentes; el valor de las importaciones no es lo mismo que el conteo de categorías comerciales; y una cuota de producción refinada no informa cuántos yacimientos existen. Los índices agregados pueden ocultar diferencias entre productos, empresas, rutas y etapas de transformación.
En su revisión de cadenas de suministro, la OCDE estimó que cerca de 30 % de las categorías HS6 de productos exportados presentaban alta concentración entre pocos socios comerciales; el resto estaba relativamente diversificado en el análisis. La unidad es la categoría de producto, no la cuota del valor comercial ni una lista de bienes estratégicos. Para su indicador de concentración global, el informe emplea un HHI de 0,2 como umbral indicativo; aclara que no hay un umbral objetivo universal. También encontró más casos de importaciones con diversificación por debajo de la que sería posible a escala global en los años veinte que a fines de los noventa: el promedio por país de categorías HS6 con importaciones significativamente concentradas era 50 % mayor. La comparación considera significativa una concentración nacional al menos dos veces superior a la global y sólo aplica a productos cuyo HHI global es igual o superior a 0,2. No demuestra que esas categorías hayan sufrido una interrupción ni que todas sean esenciales.
La escala de una red global tampoco implica que todos sus componentes estén dispersos. La Agencia Internacional de Energía informó que, entre los minerales energéticos que analiza, la participación media del principal proveedor de refinado alcanzó 70 % en 2025, frente a 68 % en 2020. Indonesia lideró el níquel y China la mayoría de los otros minerales considerados; juntos explicaron más de tres cuartas partes del crecimiento de oferta entre 2023 y 2025. Es una medida de refinado para un conjunto de minerales definido por la IEA, no de reservas, extracción minera o todos los minerales. Ni esta cuota ni la cantidad de países exportadores bastan para calcular la vulnerabilidad de una industria que utiliza esos insumos.
Concentración puede reducir costos o facilitar coordinación en una condición normal y, a la vez, aumentar la relevancia de una instalación, tecnología o ruta. El riesgo aparece en la relación entre concentración y función: si el producto se sustituye en días, hay inventarios suficientes o la fuente tiene capacidad ociosa, una cuota grande quizá no genere interrupción grave. Si la pieza tiene especificación única, no se acumula y requiere meses de homologación, una participación menor puede ser crítica. La exposición es una propiedad de la red; la vulnerabilidad depende también de las capacidades de respuesta.
499.2. Seguridad, diversificación y redundancia#
Para leer las cifras anteriores conviene aclarar dos términos. HS6 agrupa mercancías en categorías de seis dígitos del Sistema Armonizado; no identifica una pieza o fabricante concreto. El índice HHI suma los cuadrados de las cuotas de los participantes, expresadas como fracciones. Cuatro proveedores con 25 % cada uno dan 0,25; uno con toda la cuota da 1. El índice detecta reparto desigual, pero no si esos cuatro dependen de una misma instalación. Por eso una medida estadística de concentración no reemplaza el mapa operativo de dependencias.
Para evaluar seguridad de suministro se pregunta qué función debe mantenerse y durante cuánto tiempo. Después se localizan los insumos, operadores, rutas, sistemas digitales y servicios financieros de los que depende. El mapa debe seguir vínculos directos e indirectos: dos proveedores nominalmente distintos pueden compartir fabricante, puerto, software, aseguradora, energía o fuente de financiación. Contar nombres sin seguir esas conexiones tiende a sobrestimar la diversidad.
La diversificación busca repartir exposición entre fuentes o trayectorias que no fallen de la misma manera. No consiste necesariamente en sustituir todas las compras externas por producción doméstica. El comercio entre varias regiones puede ofrecer más opciones que un mercado nacional pequeño, mientras que varios proveedores expuestos a una misma sequía, conflicto o estándar técnico conservan un riesgo común. La independencia entre fuentes no se deduce de su ubicación; requiere observar qué infraestructura y perturbaciones comparten.
Ejemplo construido. Un hospital utiliza cilindros de oxígeno de dos distribuidores y mantiene una reserva para varios días. Si ambos distribuidores dependen del mismo centro de llenado, una reserva corta sólo aplaza la interrupción; si existe un proveedor alternativo que no ha sido homologado para el equipo clínico, el contrato tampoco constituye una opción inmediata. La evaluación seguiría el centro, transporte, equipo compatible, volumen de reserva, consumo y tiempo de activación. El ejemplo no prescribe una cantidad de inventario: identifica qué información cambia la respuesta.
La redundancia mantiene capacidad alternativa: un proveedor adicional homologado, inventarios, equipos intercambiables, rutas de respaldo o reservas. Tiene costos de capital, mantenimiento, almacenamiento, coordinación y, a veces, menor utilización. Su valor depende de la probabilidad y duración de una interrupción, el costo de perder el servicio y la rapidez con la que la alternativa puede activarse. Sin datos sobre esas condiciones no existe un nivel universal de redundancia óptima.
El análisis de la OCDE sobre dependencia comercial propone combinar la criticidad de un producto, la concentración de sus fuentes y la capacidad de sustituirlo o responder a shocks. Es un filtro para identificar dependencias que merecen atención, no una etiqueta que dicte dónde debe producirse. Una materia prima concentrada puede no interrumpir un servicio si existen sustitutos, inventarios o suministro secundario; un componente común de bajo valor puede, en cambio, paralizar una línea si carece de alternativa validada.
Los shocks domésticos también importan. Un inventario no protege si el almacenamiento depende de una red eléctrica vulnerable; una ruta alternativa no ayuda si utiliza la misma instalación portuaria; y una fábrica adicional no resuelve una falla cuando necesita el mismo sistema de control. Las pruebas de estrés deben describir escenarios de causa común, no sólo la pérdida individual de un proveedor. Conviene separar el tiempo para encontrar una alternativa del tiempo para certificarla, aumentar capacidad y volver a distribuir el producto.
499.3. Comercio, finanzas, energía y tecnología#
Las interdependencias no forman una sola red ni comparten una unidad de medida. El comercio de bienes se registra por valor, masa, cantidad o contenido de valor añadido; el crédito transfronterizo, por saldo, flujo y prestatario; los mercados de energía, por combustible, electricidad, capacidad y horizonte; los servicios digitales, por tráfico, prestación, reglas y ubicación de datos. Un aumento de exportaciones brutas no demuestra por sí solo más valor retenido localmente; un saldo financiero no mide directamente disponibilidad de liquidez; y una medida de refinación no equivale a exportación.
Estas redes se acoplan. La producción puede depender de pagos y crédito para financiar inventarios; la energía sostiene minería, procesamiento, centros de datos y transporte; la conectividad digital permite coordinar pedidos y detectar faltantes. Un cambio regulatorio o una falla en una capa puede alterar otras, aunque la transmisión dependa de contratos, reservas, sustitutos y capacidades. El diagrama de conexiones es una hipótesis para formular preguntas; cada vínculo necesita evidencia propia antes de atribuir un efecto.
El Banco de Pagos Internacionales documenta que, en varios grupos de economías emergentes, la integración regional en comercio y banca puede complementar la integración global. Su análisis describe vínculos y canales, como servicios bancarios transfronterizos y sistemas de pagos regionales; no demuestra que regionalizar siempre reduzca el riesgo ni representa a todas las regiones. Además, crédito bancario, inversión directa, valores y pagos son relaciones distintas. Se deben mantener separadas sus coberturas, unidades y periodos al comparar exposiciones.
Una interrupción de financiación puede transmitirse aun cuando el bien físico siga disponible: una empresa podría no renovar crédito de corto plazo, pagar tarde a proveedores o reducir inventarios. Un fallo de pagos puede retrasar la liquidación de una operación; una variación del tipo de cambio puede elevar el costo de una obligación denominada en otra moneda. Cada posibilidad requiere datos financieros y contractuales propios. El volumen de comercio por sí solo no demuestra cuál de estos mecanismos opera ni quién tiene liquidez o respaldo para absorberlo.
La capa digital combina redes físicas, como telecomunicaciones y centros de datos, con servicios, software, estándares y reglas sobre transferencia de datos. La OCDE describe barreras y fragmentación regulatoria en servicios que sostienen esas redes y medidas que afectan flujos transfronterizos de datos. Sus indicadores cubren restricciones de política, no cuánto tráfico dejó de circular ni el costo concreto para cada empresa. El acceso a una nube en otro país puede ampliar capacidad sin construir un centro local; también puede concentrar la operación en pocos proveedores. Cuantificar la dependencia requiere datos de arquitectura, contratos, sustitución y jurisdicción que un índice de regulación no aporta.
El capítulo 498 aborda las huellas materiales y climáticas de cadenas productivas; aquí no corresponde volver a comparar tecnologías o emisiones. La contribución de esta sección es recordar que la misma actividad puede depender simultáneamente de electricidad, equipos, servicios digitales, crédito, transporte y normas. Si un análisis combina estas capas, debe mostrar cómo traduce una medida a otra y no sumar porcentajes que representan redes diferentes.
499.4. Efectos de las restricciones y la fragmentación#
Aranceles, controles de exportación, sanciones, licencias, requisitos técnicos y restricciones de datos pueden alterar costos, plazos y acceso a proveedores. Algunas medidas responden a seguridad, salud, ambiente u objetivos económicos; otras elevan incertidumbre o desplazan operaciones sin crear una alternativa funcional. Su efecto depende del diseño, duración, productos cubiertos, respuestas de socios, disponibilidad de sustitutos y posición de cada actor en la cadena. «Fragmentación» describe una reorganización o separación de vínculos, no una causa única ni un resultado uniforme.
Importa distinguir una interrupción temporal de una decisión que altera reglas durante años. Un cierre de ruta puede causar retrasos inmediatos; una norma técnica nueva puede llevar a rediseñar productos y certificar instalaciones; un control de exportación puede cambiar expectativas sobre acceso futuro aunque todavía no reduzca el volumen registrado. La evidencia necesaria varía: datos de tránsito para una ruta, versiones de normas y tiempos de certificación para un cambio técnico, y cobertura por producto y socio para una restricción comercial. Agruparlos bajo un índice único facilita un titular, pero impide identificar el mecanismo y la respuesta apropiada.
El monitoreo de la Organización Mundial del Comercio registró medidas comerciales sobre bienes aplicadas entre mediados de octubre de 2024 y mediados de mayo de 2025. A fines de mayo de 2025, el acervo de medidas restrictivas de importación que seguían vigentes desde 2009 cubría un valor comercial estimado en 4,6 billones de dólares estadounidenses, 19,4 % de las importaciones mundiales de mercancías. Esa cobertura acumulada no es una medida de pérdidas de bienestar, de comercio efectivamente eliminado ni sólo de las nuevas medidas de esos siete meses. Es una fotografía fechada bajo la metodología de monitoreo de la Secretaría de la OMC; no debe presentarse como cifra vigente en 2026.
Un estudio de la OMC con datos mensuales de comercio de bienes entre enero de 2016 y febrero de 2024 encontró que los flujos respondieron más a la distancia geopolítica después de la invasión rusa de Ucrania. En su clasificación hipotética, el comercio entre bloques Este y Oeste creció 4 % más lentamente que el comercio dentro de esos bloques desde el comienzo de la guerra. El análisis usa regresiones gravitacionales y bloques construidos para la investigación: no son agrupaciones oficiales y el resultado no identifica el efecto causal de una política aislada. Además, el mismo estudio no encontró evidencia de una regionalización general del comercio tras la pandemia o la guerra. Juntas, esas conclusiones aconsejan no traducir un patrón localizado en un relato de desglobalización completa.
Una restricción también puede cambiar quién paga. Empresas pueden absorber costos de cumplimiento o buscar proveedores alternativos; trabajadores y comunidades pueden afrontar cambios de empleo; usuarios pueden recibir precios mayores, demoras o interrupciones. Los beneficios de una medida —por ejemplo, reducir una exposición estratégica— no se distribuyen necesariamente entre los mismos grupos que soportan sus costos. Evaluar la consecuencia exige un escenario de referencia, horizonte, población afectada y mecanismos observables. El cambio de comercio bilateral, por sí solo, no mide seguridad, bienestar ni capacidad productiva obtenida.
499.5. Costes de transición y límites del análisis agregado#
Reorganizar una red requiere tiempo. Hay que identificar alternativas, negociar contratos, diseñar o adaptar procesos, certificar calidad, financiar existencias, formar personal y ampliar capacidad. El ajuste puede elevar costos unitarios o reducir producción durante la transición. También puede crear nuevos proveedores y aprendizaje local. El resultado depende del producto, las capacidades existentes y la trayectoria elegida; mudarse de lugar no implica automáticamente mayor control, competencia o resiliencia.
Un modelo de la OCDE compara un régimen interconectado con otro localizado, construido mediante mayores aranceles, subsidios a la producción nacional y restricciones adicionales al abastecimiento internacional. Bajo esos supuestos, el comercio mundial podría caer más de 18 % y el PIB real mundial más de 5 %; las pérdidas de PIB modeladas varían según la integración de cada economía. Al aplicar shocks estilizados, el régimen localizado no mejoró de manera consistente la estabilidad de PIB, producción y consumo, y más de la mitad de las economías analizadas mostró peor estabilidad del PIB. Son resultados de un escenario modelado, no una predicción de un paquete de políticas concreto ni una estimación de costos de transición por trabajador o empresa.
Los promedios ocultan diferencias. Una firma grande puede financiar inventarios y homologar un proveedor alternativo; una empresa pequeña quizá dependa de un único distribuidor. Una región con infraestructura y personal técnico puede atraer nuevas etapas productivas; otra puede perder empleos sin disponer de una vía similar. Un usuario puede beneficiarse de suministros más baratos aunque la producción dependa de una ruta concentrada; un servicio esencial puede justificar redundancia aunque su costo promedio aumente. Para comparar se necesitan unidad funcional, periodo, grupos, alternativa disponible, tiempo de ajuste y objetivo del análisis.
Un resultado agregado de PIB tampoco identifica qué ocurre con cada componente de bienestar. El modelo de la OCDE varía según la integración de las economías, pero no estima cuánto tarda un trabajador en encontrar otro empleo, qué empresa debe pagar una certificación o qué hogar recibe un precio mayor. Tampoco toda adaptación aparece como pérdida: la sustitución puede crear capacidades, proveedores o innovaciones que el horizonte del modelo no valore plenamente. Estas preguntas requieren análisis adicionales a escalas de sectores, empresas y personas, con datos y contrafactuales apropiados.
El estudio de una red debe poder cambiar de escala sin confundir sus conclusiones. Un índice de concentración permite localizar categorías; no diagnostica continuidad operativa. Una prueba de estrés muestra vulnerabilidad bajo ciertos shocks; no predice cuál ocurrirá. Un modelo macroeconómico compara supuestos; no asigna automáticamente pérdidas a hogares concretos. La decisión pública y empresarial puede usar estas herramientas para detectar opciones y trade-offs, pero sus resultados deben permanecer ligados a los datos y condiciones que los sostienen.
Síntesis#
- Especialización y concentración pueden coexistir con eficiencia; concentración no demuestra por sí sola vulnerabilidad.
- La seguridad depende de criticidad, sustituibilidad, plazo, reservas y exposición a causas comunes, no del número nominal de proveedores.
- Comercio, finanzas, energía y tecnología forman capas conectadas, pero sus medidas, escalas temporales y unidades no son intercambiables.
- Restricciones y fragmentación alteran vínculos y costos de forma desigual; las cuentas de comercio cubierto no equivalen a pérdidas económicas.
- La relocalización modelada tiene supuestos y resultados agregados. Deben distinguirse de observaciones y de costos concretos para personas, empresas y territorios.
Preguntas para transferir el análisis#
¿Por qué cuatro proveedores pueden equivaler a una sola fuente efectiva? Porque pueden comprar al mismo fabricante o compartir puerto, energía o software. Sus contratos son distintos, pero una causa común puede detenerlos simultáneamente. La diversidad útil depende de las conexiones y de la capacidad de sustituir, no sólo del número de nombres.
¿Qué separa concentración comercial de vulnerabilidad operativa? La primera mide reparto de cuotas; la segunda exige conocer criticidad, reservas, compatibilidad, capacidad alternativa y tiempo de recuperación. Un insumo barato sin sustituto puede detener una línea, mientras otro muy concentrado puede tener una reserva suficiente para soportar la interrupción analizada.
¿Por qué no comparar directamente comercio, crédito, refinado y regulación de datos? Porque miden actividades y unidades distintas: ventas, financiación, transformación de minerales y reglas de acceso. Para conectarlas hay que identificar el mecanismo: por ejemplo, qué crédito financia qué inventario y durante cuánto tiempo. Sus porcentajes no se suman para obtener una «dependencia total».
¿Qué diferencia hay entre cobertura de una medida y pérdida de bienestar? La cobertura identifica el comercio al que se aplica una regla. No dice cuánto desapareció, cuánto cambió de ruta ni quién asumió costes o beneficios. Esa evaluación necesita respuestas observadas o modeladas y un escenario de comparación.
¿Por qué la relocalización modelada no es un pronóstico? Porque el resultado depende de un paquete definido de aranceles, subsidios, restricciones y supuestos sobre ajustes. Una política distinta, una capacidad nueva o una respuesta no representada puede cambiarlo. El modelo compara condiciones; no demuestra que ese paquete vaya a aplicarse ni que describa la experiencia de cada hogar.
Alcance#
Este capítulo estudia dependencias entre redes globales y los límites de su medición. No sustituye el análisis de ventajas comparativas y distribución del comercio (186), la seguridad sectorial de sistemas esenciales (490), los mecanismos técnicos de energía (402–409), las transformaciones productivas de Asia (497) ni las huellas materiales, climáticas y territoriales (498). Los porcentajes y resultados modelados mantienen su fecha, unidad y alcance.
Fuentes y lecturas del capítulo#
- OCDE, OECD Supply Chain Resilience Review: Navigating Risks (2025), capítulos 3 y 5. Concentración, dependencias críticas, shocks y escenario de relocalización.
- Agencia Internacional de Energía, Global Critical Minerals Outlook 2026, “Market overview”. Concentración del refinado de minerales energéticos.
- Banco de Pagos Internacionales, BIS Bulletin 102: Regional integration amid global fragmentation (2025). Comercio, banca e integración regional.
- OCDE, OECD Supply Chain Resilience Review (2025), capítulo 4. Transformación digital y medidas regulatorias que afectan las cadenas.
- Organización Mundial del Comercio, Trade Monitoring Update, 3 de julio de 2025. Cobertura acumulada de medidas de importación a mayo de 2025.
- Blanga-Gubbay, M. y S. Rubínová, “Is the Global Economy Fragmenting?”, OMC Working Paper ERSD-2023-10, versión actualizada octubre de 2024. Resumen y diseño del estudio.