PARTE XLVII · Operación de los servicios públicos
504
La administración tributaria: convertir obligaciones en recaudación
Cómo se registra, facilita, verifica y cobra el cumplimiento de una obligación tributaria
En este capítulo
Una obligación tributaria puede estar definida en la ley y, aun así, no llegar a pagarse correctamente ni a tiempo. Para que la norma opere, alguien debe saber quién está sujeto a ella, explicar qué información debe presentarse, procesar declaraciones, recibir pagos, corregir errores y resolver desacuerdos. Estas tareas forman la administración tributaria: la organización que aplica las leyes de ingresos públicos dentro de las facultades y límites que cada jurisdicción establece.
El capítulo 184 examina por qué se eligen ciertos impuestos, cómo distribuyen cargas y qué efectos pueden tener. El 217 presenta garantías administrativas generales, y el 228 examina capacidades y cargas burocráticas. El 503 sigue el ingreso en el ciclo presupuestario. Aquí interesa otro tramo: cómo una obligación ya establecida se vuelve cumplimiento verificable y cobro efectivo. Las reglas concretas sobre plazos, formularios, facultades, sanciones y recursos cambian entre países y tipos de impuesto; por eso, los ejemplos describen funciones, no un procedimiento universal.
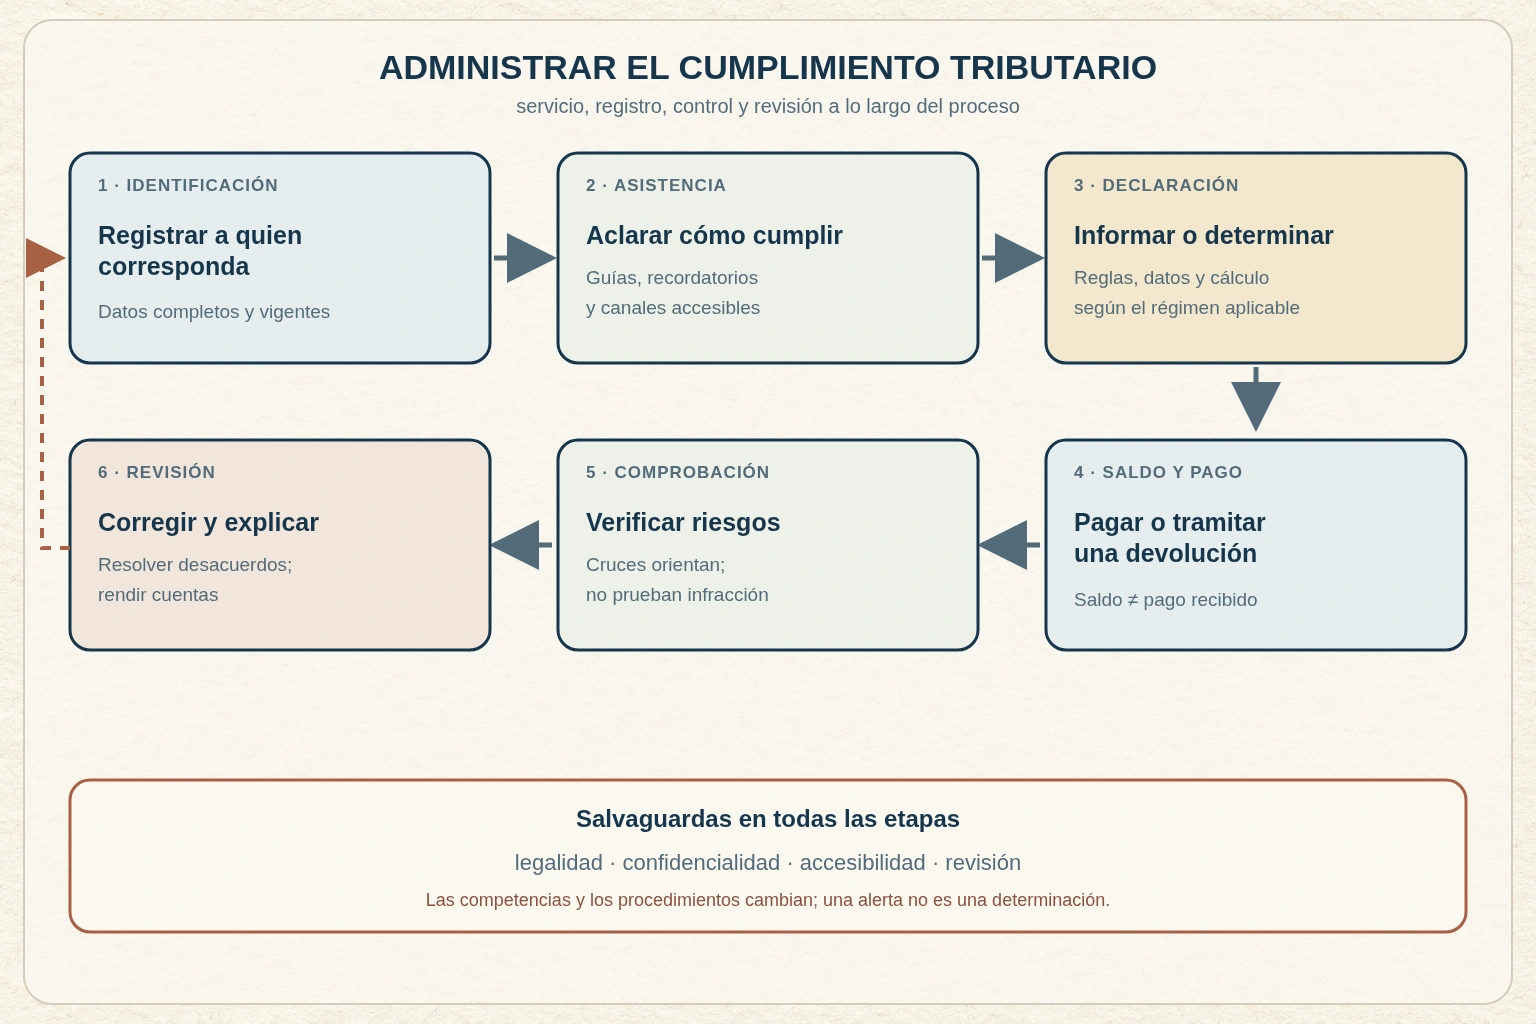
La administración reúne servicios y controles a lo largo de un recorrido; ninguna etapa aislada explica por sí sola el cumplimiento. La verificación puede ocurrir antes o después del pago, y sólo algunos casos requieren comprobación individual: las flechas no obligan a que cada declaración pase por una auditoría.
504.1. La norma necesita una organización que la haga operativa#
El parlamento u otra autoridad competente define impuestos y obligaciones por medio de la ley. La administración, a su vez, interpreta y aplica esas reglas en casos concretos: mantiene registros, publica orientaciones, recibe información, tramita pagos, verifica datos y comunica determinaciones. Esta distinción entre diseñar una política y administrarla no siempre corresponde a agencias completamente separadas, pero ayuda a identificar quién decide cada cosa y bajo qué autoridad.
La recaudación tampoco es una función única. Puede depender de una autoridad tributaria nacional, administraciones subnacionales, aduanas, tesorerías u otras entidades. En algunos sistemas, la administración tributaria cobra; en otros, una tesorería registra los ingresos o una entidad distinta gestiona ciertas contribuciones. Los impuestos sobre importaciones se relacionan con aduanas, ya tratadas en el capítulo 439. Los nombres institucionales no revelan por sí solos las competencias: estas se verifican en la ley y en los acuerdos de coordinación.
El FMI resume varias obligaciones básicas que las administraciones intentan facilitar y hacer cumplir: registrarse cuando corresponda, presentar información a tiempo, declarar correctamente y pagar dentro del plazo aplicable. Una falla en una de ellas no prueba automáticamente fraude. Puede deberse a desconocimiento, error, falta de liquidez, barreras de acceso, desacuerdo sobre la interpretación o decisión deliberada de ocultar información. La respuesta razonable depende de cuál mecanismo operó y de la evidencia disponible.
504.2. Registrar y asistir antes de que haya una deuda#
Un registro tributario enlaza una identidad con obligaciones, actividades y comunicaciones relevantes para la administración. Su calidad importa: un registro incompleto puede dejar fuera a personas obligadas; uno desactualizado puede enviar avisos a direcciones incorrectas o duplicar cuentas. Pero aparecer en un registro no demuestra que exista una deuda; del mismo modo, una base de datos amplia no mide por sí sola la recaudación potencial.
Después del registro, la persona necesita entender qué debe hacer, qué documentos conservar y cuándo actuar. Guías claras, recordatorios, formularios comprensibles, asistencia y opciones de presentación pueden reducir errores evitables. La ayuda cobra especial importancia cuando las obligaciones cambian con frecuencia, la actividad económica es difícil de clasificar o el costo de contratar asesoría es alto. Facilitar el cumplimiento no sustituye las decisiones distributivas de política tributaria ni vuelve sencilla una ley que sea intrincada.
Los canales digitales pueden acelerar trámites, validar campos y reutilizar datos previamente entregados, pero generan sus propios requisitos: identidad digital, conectividad, accesibilidad, seguridad y mecanismos de recuperación ante fallas. En su comparación de administraciones, la OCDE registra canales en línea, telefónicos, postales y presenciales, además de medidas de acceso como formatos alternativos y opciones fuera de línea. La elección del canal afecta quién logra cumplir y cuánto esfuerzo administrativo soporta.
504.3. Declarar, determinar y pagar son momentos distintos#
En un sistema de autoliquidación, el contribuyente comunica los hechos relevantes y calcula el impuesto según la ley; la administración procesa la declaración y puede contrastarla con información disponible. En otros regímenes, la entidad calcula o determina parte de la obligación, por ejemplo a partir de retenciones o de datos que terceros informan. Los sistemas reales suelen combinar ambos modelos. En cualquiera de ellos conviene separar cuatro preguntas: quién está obligado, qué base y regla se aplican, cuánto resulta exigible y cuánto dinero se recibió.
Imaginemos una persona que inicia una actividad por cuenta propia. Debe determinar si la ley exige registrarse, qué ingresos y gastos declarar y en qué fecha presentar la información. Si la liquidación arroja un saldo a pagar, se registra una obligación; un pago recibido reduce ese saldo, pero no necesariamente lo extingue si hay intereses, ajustes o periodos distintos. Si resulta un crédito o una devolución, la administración debe validarlo y procesarlo de acuerdo con el marco legal. El ejemplo no presupone que todos los países tengan la misma forma de calcular o pagar.
Retenciones, pagos anticipados, cuotas periódicas y devoluciones afectan el momento en que se reciben fondos. Por eso, “impuesto determinado”, “recaudación bruta”, “deuda pendiente” y “recaudación neta” no son sinónimos. Las cuentas presupuestarias del capítulo 503 ayudan a seguir qué se reconoce y cuándo; la administración tributaria explica qué interacción produjo la determinación, el pago o el saldo aún abierto.
504.4. Verificar riesgos sin convertir una señal en veredicto#
Ninguna administración puede revisar con igual intensidad cada declaración. La gestión de riesgos organiza el trabajo: estudia dónde podrían incumplirse obligaciones, estima la relevancia y probabilidad de cada riesgo y elige una respuesta. Un error simple puede justificar una comunicación o una oportunidad de corregir; una diferencia compleja puede requerir comprobación; indicios sustentados de ocultamiento pueden dar lugar a una investigación conforme a la ley. El proceso debe volver a evaluar qué funcionó y actualizar las prioridades.
Los datos de terceros, cruces automatizados y modelos estadísticos pueden ayudar a encontrar discrepancias, pero una discrepancia es una señal que requiere interpretación. Diferencias en fechas, categorías o unidades pueden producir falsos positivos; los datos incompletos pueden ocultar situaciones que el modelo no representa. Antes de imponer una consecuencia, la autoridad debe aplicar el procedimiento y las pruebas que exige la jurisdicción, comunicar la base de su decisión y permitir que se responda o impugne según corresponda.
El FMI recomienda integrar la gestión de riesgos con las distintas funciones de la administración, equilibrando apoyo al cumplimiento y medidas de control. Esto no significa que servicio y fiscalización sean intercambiables: cada intervención persigue un objetivo y tiene costos. También importa cómo se recopilan y comparten los datos. La confidencialidad tributaria, la seguridad, la limitación de uso y la proporcionalidad protegen a las personas y sostienen la confianza necesaria para que el sistema funcione.
504.5. Cobrar atrasos y tramitar devoluciones#
Una deuda vencida no siempre tiene la misma causa ni admite la misma respuesta. Puede ser correcta y no pagada a pesar de que la persona sí puede pagar; puede estar en disputa; puede resultar de una dificultad temporal de caja, o de una determinación errónea. Según la ley, la administración podría ofrecer un plan de pagos, corregir la cuenta, suspender ciertas actuaciones mientras se revisa el caso o usar facultades de cobro. La elección debe respetar las reglas aplicables y distinguir una incapacidad temporal de la evasión intencional.
Las devoluciones también forman parte de una administración creíble. Los saldos a favor pueden provenir de retenciones superiores al impuesto final, pagos anticipados o créditos reconocidos por ley. Verificar que una devolución sea legítima protege fondos públicos; demorarla sin razón puede imponer costos a hogares y empresas. Medir solamente el importe recaudado, omitiendo devoluciones, atrasos, errores y costo de cumplimiento, presenta una imagen incompleta del desempeño.
La OCDE trata el servicio de cobro de deuda como una función que combina prevención, contacto con la persona y, cuando procede, acciones de ejecución. El criterio no es maximizar cada cobro inmediato sin atender al debido proceso, sino administrar obligaciones exigibles con herramientas legales y proporcionales, conservar registros y cerrar saldos cuando la ley y la evidencia lo permitan.
504.6. Revisar decisiones y explicar resultados#
La administración puede equivocarse al interpretar un hecho, aplicar una norma o enlazar datos. Los procedimientos de revisión permiten cuestionar determinaciones y, a la vez, ayudan a detectar instrucciones confusas, errores repetidos o prácticas inconsistentes. La revisión interna, los tribunales administrativos y los órganos judiciales no tienen la misma independencia ni las mismas competencias; su diseño depende del sistema legal. Lo central es que exista una vía conocida, con plazos y reglas que no conviertan el acceso a revisión en una carga imposible.
La rendición de cuentas necesita datos que expliquen qué hizo la administración y con qué límites. Tasas de presentación y pago oportunos, tiempos de tramitación, devoluciones pendientes, costos de operación y resultados de auditoría pueden orientar mejoras. Ningún indicador aislado demuestra eficacia: una tasa alta de auditorías puede reflejar selección más precisa o simplemente más revisiones; un bajo costo de recaudación puede coexistir con una base tributaria estrecha o con costos que soportan directamente los contribuyentes.
Las estimaciones de brecha tributaria comparan una recaudación potencial definida mediante un método con lo observado. Dependen de supuestos, cobertura y datos; la brecha estimada no equivale automáticamente a dinero recuperable, ni identifica por sí sola si la diferencia se debe a diseño legal, actividad no registrada, error, insolvencia o incumplimiento deliberado. Son herramientas de diagnóstico para formular preguntas y priorizar análisis, no una medición directa de fraude.
El punto de comparación cambia la pregunta. Una brecha de cumplimiento estima lo no recaudado bajo las reglas tributarias vigentes. Una brecha de política compara esas reglas con un sistema de referencia, por ejemplo uno sin ciertas exenciones. Una exención legal puede reducir la recaudación respecto de ese referente sin constituir incumplimiento. El marco RA-GAP del FMI, en su apéndice XI, distingue ambos componentes: no corresponde llamar evasión a todo lo que separa la recaudación observada de un potencial definido por otra política.
Ejemplo construido. Un sistema de referencia permitiría recaudar 100; aplicando las exenciones y reglas vigentes, el potencial estimado es 80, y se recaudan 70. En esas mismas unidades, 20 corresponden a la diferencia de política y 10 a la diferencia de cumplimiento estimada. Los 30 que separan el referente de la recaudación no son todos deuda exigible. Incluso los 10 requieren análisis: la estimación no identifica por sí sola personas deudoras, causas ni montos efectivamente recuperables.
Así, una administración tributaria funciona como una secuencia de decisiones con efectos distributivos y prácticos. Su calidad se aprecia tanto en cuánto cobra como en si aplica la ley de forma consistente, evita costos innecesarios, protege información y permite corregir errores. La recaudación hace posible financiar servicios, pero el cumplimiento y la confianza dependen de que las personas puedan entender y cuestionar cómo se les aplica la obligación.
Síntesis#
- La administración tributaria aplica obligaciones definidas por ley; la política tributaria establece qué se grava, a quién y con qué estructura.
- Registro, presentación, exactitud y pago son obligaciones distintas; el incumplimiento de una etapa no prueba por sí solo intención de evadir.
- Asistencia, acceso, verificación, cobro, devolución y revisión son funciones conectadas, con límites legales y responsabilidades específicas.
- Los datos automatizados y modelos de riesgo pueden orientar comprobaciones, pero una señal estadística no sustituye evidencia ni procedimiento.
- Los indicadores y las brechas estimadas describen aspectos parciales y dependen de definiciones, cobertura y supuestos.
Preguntas de transferencia#
Una declaración que no coincide#
Ejemplo construido. Un cruce automatizado encuentra una diferencia entre una declaración y un registro de terceros. ¿Qué permite afirmar esa señal?
Mostrar respuesta razonada
Permite seleccionar el caso para aclaración o comprobación según las reglas vigentes. No demuestra por sí sola una deuda ni fraude: hay que revisar definiciones, periodos, calidad de datos, explicar la diferencia a la persona y aplicar el procedimiento legal antes de decidir.
Una deuda vencida#
Ejemplo construido. Dos personas deben el mismo importe, pero una impugna la determinación y la otra reconoce la deuda y atraviesa una falta temporal de liquidez. ¿Conviene aplicar una respuesta idéntica?
Mostrar respuesta razonada
La ley delimita las opciones, pero las situaciones requieren distinguir controversia, capacidad de pago y conducta. Una revisión o corrección puede corresponder al primer caso; un mecanismo permitido de pago puede ayudar en el segundo. La diferencia de trato debe apoyarse en criterios consistentes, no en arbitrariedad.
Un canal exclusivamente digital#
Ejemplo construido. Un nuevo portal reduce el tiempo medio de presentación, pero algunas personas dejan de completar sus trámites. ¿Basta la media para concluir que el servicio mejoró?
Mostrar respuesta razonada
No. También se miden finalización, errores, accesibilidad, disponibilidad, consultas y resultados por tipo de usuario y canal. La media puede mejorar mientras crecen barreras para grupos con menor conectividad, discapacidad o dificultades de identidad digital.
Fuentes y lecturas del capítulo#
Susan Betts. Revenue Administration: Compliance Risk Management Framework to Drive Revenue Performance (2022), IMF Technical Notes and Manuals 2022/005. Expone las obligaciones básicas de cumplimiento y el ciclo de identificación, evaluación, priorización y tratamiento de riesgos (PDF oficial). Es una nota técnica de su autora, no una determinación jurídica aplicable a cada país.
Organización para la Cooperación y el Desarrollo Económicos. Tax Administration 2025: Comparative Information on OECD and other Advanced and Emerging Economies (2025), en particular los capítulos sobre servicios, cumplimiento, cobro y disputas. Los datos comparativos dependen de cobertura, definiciones y periodo de observación (informe completo). El capítulo sobre servicios documenta canales de atención y medidas de accesibilidad, incluidos formatos alternativos y opciones fuera de línea (capítulo 5).
Tax Administration Diagnostic Assessment Tool (TADAT). Field Guide (2025). Metodología diagnóstica organizada en nueve áreas de resultado, con criterios de evidencia y juicio profesional; no prescribe un modelo institucional único (recursos oficiales).
Fondo Monetario Internacional. Tax and Customs Administration: Revenue Administration Portal. Resume funciones centrales de las administraciones tributarias y aduaneras (portal oficial).
Fondo Monetario Internacional. Current Challenges in Revenue Mobilization: Improving Tax Compliance (2015), apéndice XI, marco RA-GAP. Distingue brecha de cumplimiento bajo la legislación vigente y brecha de política respecto de un referente (documento oficial). No convierte ninguna estimación agregada en una determinación individual de deuda o fraude.